CMPC vende 60 mil hectáreas del Maule a JP Morgan: el Grupo Matte convierte tierra en caja y entrega una enorme extensión de tierras a la banca de Wall Street

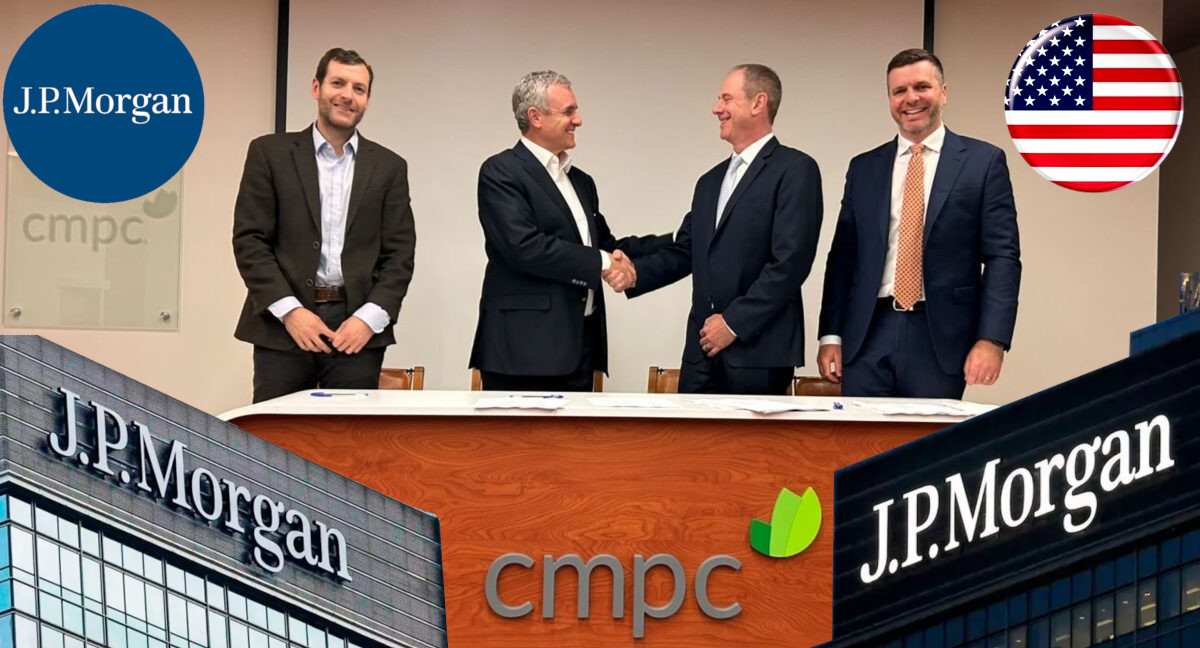
Empresas CMPC, «la Papelera» controlada por la familia Matte, acordó la venta de cerca de 60 mil hectáreas de tierras dedicadas a la industria forestal de la Región del Maule a Bosques San Pedro SpA, sociedad de J.P. Morgan Natural Capital, por US$ 365,5 millones. Se trata de una enorme extensión de terreno, equivalente, para hacer un paralelo con comunas de la Región Metropolitana, a una extensión mayor que la suma de las comunas de Puente Alto, La Florida, San Bernardo y Maipú —donde viven más de 1.7 millones de personas— o a 26 veces la comuna de Santiago, o la suma de Valparaíso, Viña del Mar y Villa Alemana. Con todo, se trata de sólo un 5% del total de la tierra bajo propiedad del Grupo Matte. La empresa históricamente conocida como “la papelera” conserva el acceso a la madera mediante un contrato de suministro de largo plazo, mientras que JP Morgan, el banco más grande de Estados Unidos y con un historial que va desde los monopolios del siglo XIX hasta las filtraciones sobre lavado de dinero, pasando por un crucial financiamiento al aparato militar estadounidense y a la entidad sionista genocida israelí, suma tierra chilena a una cartera de capital natural que suma tierras en Sudamérica. La venta aún debe ser aprobada por la FNE y se espera esté cerrada en el primer semestre de 2027. La operación reúne a dos actores con expedientes extensos y abre preguntas sobre la enorme concentración de la propiedad de la tierra en Chile.
Empresas CMPC, a través de su filial Forestal Mininco, concretó la venta de aproximadamente 60 mil hectáreas de terrenos y activos forestales ubicados en la Región del Maule a Bosques San Pedro SpA, entidad perteneciente al grupo J.P. Morgan Natural Capital. El precio acordado asciende a US$ 365,5 millones, sujeto a los ajustes habituales en este tipo de transacciones. La superficie transferida equivale a cerca del 5% de la propiedad forestal total de la compañía y está compuesta mayoritariamente por plantaciones productivas de pino radiata.
Un cálculo simple permite dimensionar el negocio. Dividido el monto entre las hectáreas, el valor ronda los US$ 6.090 por hectárea. Si 60 mil hectáreas representan el 5% del total, el patrimonio forestal de CMPC se sitúa en torno a los 1,2 millones de hectáreas, una escala que ubica a la filial del enorme banco estadounidense entre los mayores propietarios de tierra del país.
En semanas anteriores, CMPC también concretó la venta a la empresa irlandesa Smurfit Westrock por US$420 millones de Envases Impresos Cordillera, Chimolsa y la producción de papeles de Puente Alto, que emplean a cerca de 1.500 trabajadores, en operaciones que de todos modos deben ser aprobadas por la Fiscalía Nacional Económica y se espera estén cerradas en el primer semestre de 2027.
Los términos del trato: pago escalonado, traspaso en tres meses y madera asegurada
La estructura financiera del acuerdo contempla que una parte del monto se liquide al cierre de la operación y que el saldo se desembolse a medida que los predios se inscriban a nombre del comprador, trámite previsto para un lapso de tres meses. Durante ese período, Forestal Mininco mantendrá la continuidad de los compromisos contractuales con clientes y proveedores de la zona.
El elemento que distingue esta venta de una liquidación de activos es el contrato de suministro de madera a largo plazo. CMPC continuará adquiriendo madera, principalmente de pino radiata —de enorme consumo hídrico y factor de pérdida de biodiversidad, erosión e incendios forestales—, extraída de los mismos terrenos que acaba de vender, con el fin de abastecer su planta de celulosa ubicada en la Región del Maule. La compañía obtiene así capital inmovilizado en la propiedad de la tierra y conserva el flujo de materia prima que requiere su negocio industrial.
Los antecedentes disponibles de la operación por ahora no precisan la duración del contrato, los volúmenes comprometidos ni el mecanismo de fijación de precios.
La venta forma parte de un plan de desinversiones que financia la apuesta brasileña de CMPC
Según informó la compañía, la transacción se enmarca en una estrategia de gestión activa de activos iniciada a fines del año anterior. Su propósito declarado es concentrar capacidades y recursos en los negocios principales, optimizar la estructura operativa y alcanzar mayores niveles de competitividad en la industria global. CMPC prevé un efecto positivo en sus resultados financieros, que se reflejará entre el último trimestre de 2026 y el primer trimestre de 2027.
El vicepresidente de Finanzas y Administración de CMPC, Sebastián Moraga, explicó que la operación permite demostrar el valor real de los activos de la empresa y obtener recursos propios para proyectar su crecimiento futuro.
Esta venta de tierras no es la única desinversión reciente. CMPC acordó traspasar su negocio de embalajes de cartón corrugado a la firma irlandesa Smurfit Westrock por US$ 420 millones. La transacción incluyó las filiales Envases Impresos Cordillera y Chimolsa, además de la producción de papeles de la planta de Puente Alto. Sumadas ambas operaciones, el holding reúne US$ 785,5 millones, recursos que, de acuerdo con la lógica de la estrategia corporativa, financian proyectos de crecimiento como el megaproyecto de celulosa Natureza, en Brasil.
El movimiento tiene una dirección nítida: activos productivos en Chile se transforman en liquidez para expandir la operación en otro país. Las plantaciones del Maule y las plantas de embalaje de la zona central se convierten en capital que se proyecta hacia el exterior, mientras el territorio chileno queda con propietarios nuevos y obligaciones contractuales de abastecimiento.
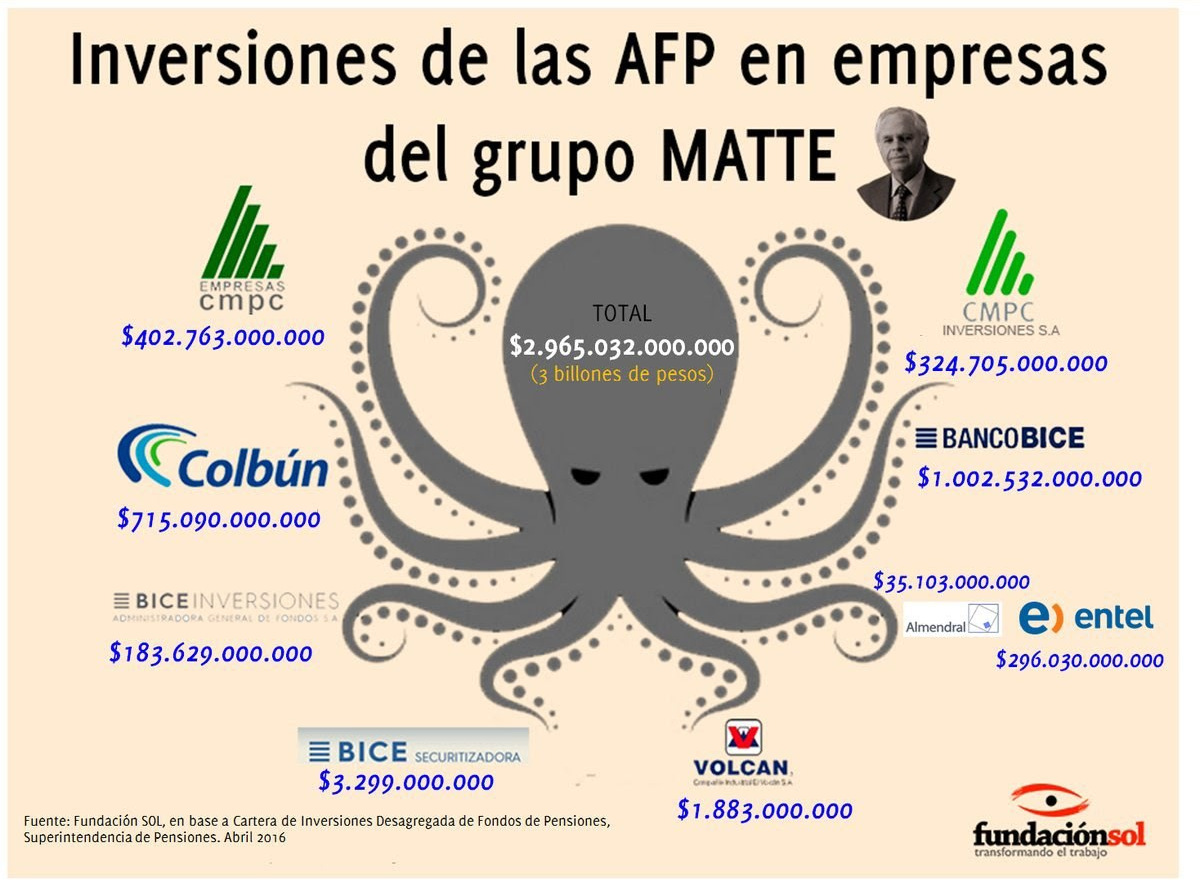
CMPC y los Matte acumulan un expediente de colusión, de vínculos con la dictadura y de conflicto territorial
Empresas CMPC es la compañía insignia del Grupo Matte, uno de los conglomerados más tradicionales de Chile, controlado por la familia del mismo nombre. La fortuna familiar se consolidó bajo el patriarca Eliodoro Matte Ossa. Su hijo, Eliodoro Matte Larraín, asumió la presidencia de CMPC en 2002 y encabezó su proceso de internacionalización. Entre fines de los años noventa y la década del 2000, el grupo ocupó un lugar predominante en el sector privado, y Matte Larraín fue considerado primus inter pares entre las mayores fortunas del país. Tras el fin de la dictadura civil-militar en 1990, la familia desempeñó un papel de bisagra entre la élite empresarial y el mundo político, con una ascendencia importante en el debate público a través de centros de pensamiento como el Centro de Estudios Públicos (CEP), y relaciones de cercanía con dirigencias políticas cruciales en la transición, como los expresidentes Eduardo Frei Ruiz-Tagle o Ricardo Lagos Escobar
Ese peso se redujo en la última década acompañado de una sucesión de escándalos, aunque la salud económica de las empresas se mantiene sólida: CMPC registró ganancias netas por US$ 1.005 millones en 2022. El historial que acompaña a la compañía y a sus dueños incluye episodios que vale la pena recordar.
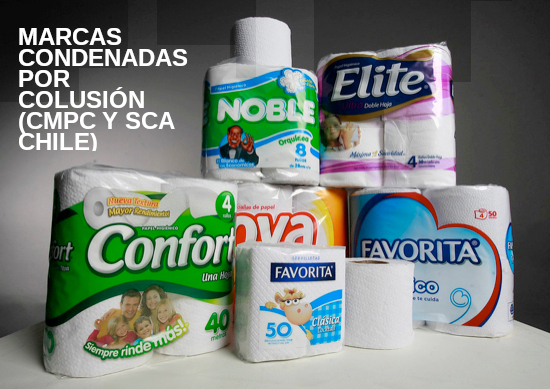
La colusión del papel tissue y de los pañales. Entre 2000 y 2011, CMPC Tissue y SCA Chile (ex Pisa) acordaron asignaciones de cuotas de mercado y fijación de precios en productos de consumo masivo: papel higiénico, toallas de papel, servilletas y pañuelos desechables, comercializados bajo marcas como Confort, Elite, Nova y Noble. Ambas firmas abarcaban cerca del 90% del mercado, y las ganancias ilícitas se estimaron en al menos US$ 458 millones. Tras acogerse a la delación compensada, CMPC acordó con el Sernac un pago de $ 7.000 a cada ciudadano chileno mayor de 18 años. En 2020 la Corte Suprema sancionó a CMPC y a SCA Chile con multas de US$ 15 millones a cada una. En el marco de las mismas investigaciones, CMPC se autodenunció por haber coordinado precios en el mercado de pañales con la estadounidense Kimberly Clark durante al menos siete años. El escándalo derivó en la renuncia de Eliodoro Matte Larraín a la presidencia del CEP en 2015 y a la presidencia de CMPC en 2016, con lo que concluyeron cuatro décadas de gestión suya en la compañía.
Los conflictos con comunidades mapuche. La presencia de Forestal Mininco, la misma filial que vende ahora las tierras del Maule, en territorios reclamados como ancestrales por comunidades mapuche ha generado sostenidos conflictos. Además, la empresa ha sido cuestionada por el uso de su infraestructura logística en operativos policiales: en el procedimiento en que murió el integrante de la CAM Pablo Marchant se constató que Carabineros se trasladaba en camionetas de la filial forestal.
Las controversias de la familia controladora. En 2011 causó polémica la revelación de que Eliodoro Matte sostuvo reuniones privadas con la Fiscalía Nacional para expresar su preocupación por los tiempos de la investigación por abusos sexuales contra el sacerdote Fernando Karadima, de quien la familia era benefactora. En 2021, Pilar Matte Capdevila fue formalizada por contrabando de joyas en aduanas.
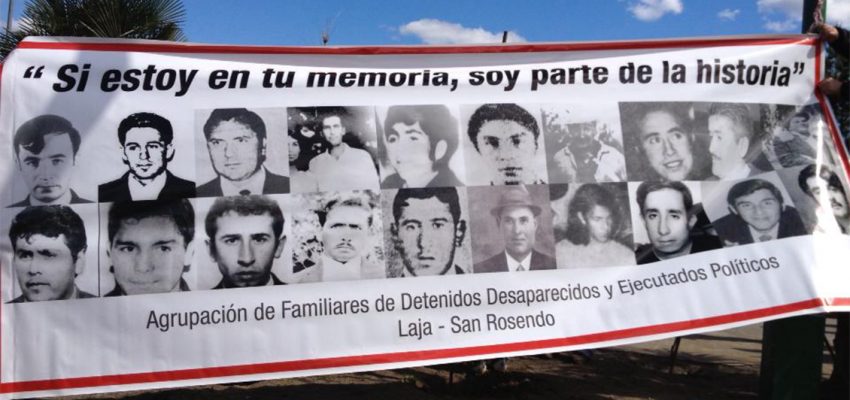
Oposición al gobierno de la Unidad Popular y Salvador Allende, y la Masacre de Laja y San Rosendo de 1973. Durante el gobierno de Salvador Allende (1970-1973), la Compañía Manufacturera de Papeles y Cartones (CMPC), conocida popularmente como «La Papelera», se convirtió en el máximo símbolo económico y político de la resistencia opositora contra el proyecto de estatización de la Unidad Popular, y en especial, contra el Área de Propiedad Social mediante la nacionalización de industrias estratégicas y monopolios como la CMPC. Tras el golpe, la empresa estuvo implicada en casos de violaciones a los derechos humanos, como quedó constatado en causas judiciales que establecieron responsabilidades ligadas a la planta de CMPC en Laja por la ejecución de 19 trabajadores. Testimonios del proceso señalaron que jefaturas de la planta elaboraron listas con nombres de empleados opositores a la dictadura y que efectivos de Carabineros utilizaron vehículos e instalaciones de la papelera para detenerlos. En 2021, la Corte de Apelaciones de Concepción condenó a un exempleado de CMPC como cómplice de esos crímenes.
JP Morgan llega al Maule con una historia que parte en los monopolios del siglo XIX
JPMorgan Chase & Co. es un banco de alcance global cuyo origen se remonta a su fundador, John Pierpont Morgan. En el siglo XIX, J. P. Morgan promovió fusiones masivas que suprimieron la competencia e instalaron monopolios en el acero (US Steel), los ferrocarriles, la electricidad y las telecomunicaciones, y su nombre quedó asociado a la era de los «barones ladrones». Antecedentes históricos vinculan además a firmas antecesoras del banco con el financiamiento del tráfico de esclavos en Estados Unidos. Informes sobre finanzas éticas, como los de Ethical Consumer, lo ubican entre las principales entidades internacionales que financian a corporaciones de la industria bélica y a empresas vinculadas a infraestructuras en los territorios palestinos usurpados por la entidad colonial israelí.
En América Latina, su papel central en la reestructuración de la deuda pública de distintos países durante la década de 1990 mediante los Bonos Brady le reportó comisiones millonarias. Esa etapa dejó, en lectura crítica, un patrón de sometimiento financiero regional y una recurrente puerta giratoria entre altos ejecutivos del banco y ministerios de economía de la región.
El vínculo con Chile se manifiesta en tres planos. El primero es el de las filtraciones: en los FinCEN Files del Consorcio Internacional de Periodistas de Investigación (ICIJ), reportados por La República, JP Morgan figuró entre las instituciones financieras globales que omitieron controles preventivos contra el lavado de dinero proveniente de corrupción y fraude, con conexiones identificadas a servicios de banca corresponsal en instituciones chilenas. El segundo es el de la influencia sobre la valoración de activos locales: sus informes para inversionistas emiten proyecciones sobre reformas tributarias, sobre el impacto fiscal de proyectos de ley y sobre la industria del litio, con una recomendación especialmente favorable a SQM. El tercero es el que ocupa esta nota: la compra de tierras forestales en el Maule a través de Natural Capital.
Bloomberg Línea ha consignado además que JPMorgan, Bank of America y Morgan Stanley ven oportunidades en América Latina, un dato que sitúa la adquisición dentro de una apuesta regional más amplia, que se condice además con la creciente imposición geopolítica en tiempos de la Doctrina Monroe Corolario Trump.
Natural Capital convierte bosques, tierras y carbono en una clase de activo financiero
Según la descripción de la propia J.P. Morgan Asset Management, sus fondos de capital natural operan en Sudamérica con un modelo de inversión híbrida y de triple impacto. Adquieren y gestionan activos biofísicos, como bosques, tierras e industrias relacionadas, con el objetivo de generar retornos financieros sostenidos a largo plazo y de monetizar servicios ambientales, entre ellos los créditos de carbono de alta calidad. El modelo se sostiene en la gestión activa de la tierra y combina tres líneas: silvicultura comercial para mercados locales y de exportación, restauración de bosques nativos y conservación de biodiversidad, y captura de dióxido de carbono para estructurar, certificar y vender créditos en mercados regulados y voluntarios (Carbon Pulse y el comunicado de J.P. Morgan sobre Paraguay describen este esquema).
Para mitigar el riesgo operativo y político, el banco rara vez opera solo. Se asocia con empresas locales consolidadas que aportan conocimiento técnico, logístico y territorial, como el Grupo Robinson en el sector agropecuario paraguayo, y coordina con oficinas presidenciales y ministerios incentivos a la inversión extranjera, empleo rural e industrialización regional.
El caso más reciente fuera de Chile es Paraguay. J.P. Morgan Asset Management y el gobierno paraguayo anunciaron una inversión de US$ 200 millones en silvicultura sostenible, junto con el Grupo Robinson, para desarrollar una plataforma de gran escala que abarca inicialmente 20 mil hectáreas y combina madera comercial, restauración nativa, procesamiento industrial nacional y mercados de carbono. La Nación de Paraguay informó el 25 de septiembre de 2026 que el presidente Santiago Peña anunció la inversión de este grupo estadounidense, y ESG News recogió el lanzamiento.
La comparación entre ambos casos ilumina la operación chilena. En Paraguay, el banco construye una plataforma nueva con respaldo gubernamental. En Chile compra 60 mil hectáreas ya plantadas, con una industria local que consume la madera. Los antecedentes de la transacción en el Maule no mencionan créditos de carbono ni restauración nativa, de modo que queda como incógnita si el modelo aplicado en Paraguay se extenderá a estos predios.
Argentina muestra el otro rostro del banco: financista de la infraestructura extractiva
En otros países de la región, J.P. Morgan opera principalmente mediante banca de inversión, infraestructura y financiamiento estratégico, y su compra de tierras de gran escala resulta poco común. En Argentina lidera y estructura financiamientos multimillonarios para el sector energético, entre ellos líneas de crédito por US$ 2.000 millones destinadas a grandes obras de infraestructura y oleoductos vinculados a Vaca Muerta. Desde su hub y sus oficinas en Buenos Aires ofrece banca corporativa, custodia y análisis de riesgo macroeconómico. En Perú y Colombia, su despliegue mediático directo sobre tierras es menor que su peso en los mercados de deuda, energía y fusiones y adquisiciones.
La región ofrece, desde la perspectiva de estos administradores de activos, tres atractivos que el propio sector destaca. Las condiciones de suelo y clima de Paraguay, Chile, Uruguay y Brasil permiten que los árboles comerciales maduren más rápido que en Norteamérica o Europa y acorten los ciclos de retorno. Existen vastas extensiones de tierras degradadas o agrícolas reconvertibles a silvicultura. Y los proyectos que generan empleo rural y desarrollo industrial en comunidades vulnerables acceden con facilidad a financiamiento internacional bajo “criterios ambientales, sociales y de gobernanza” (ASG).
Lo que cambia con la venta: la tierra pasa directamente al principal banco estadounidense
La transacción admite varias lecturas, que las cifras y los antecedentes permiten ordenar.
La primera se refiere a la naturaleza del activo. Estos terrenos forestales —un 5% del total de propiedad sobre la tierra por parte de Empresas CMPC— dejan de ser un componente del patrimonio de una empresa industrial y pasan a integrar la cartera de un fondo de inversión cuyo horizonte es financiero. La empresa del Grupo Matte innova en lo que ha sido su modelo en esta actividad, en la que durante décadas combinó propiedad de la tierra, producción de madera y procesamiento industrial separa ahora esas fases, y retiene la última mediante un contrato. Estará por verse si más adelante realizará más ventas de este tipo.
La segunda se refiere al equilibrio de poder entre vendedor y comprador. CMPC se asegura madera para su planta del Maule, pero lo hace como cliente de un propietario que ya no controla. Los términos de ese contrato, que no se han dado a conocer, definirán la distribución de la renta del bosque durante los años siguientes.
La tercera atañe a la gestión del territorio. Forestal Mininco, que ha enfrentado cuestionamientos por su operación en tierras reclamadas como ancestrales, por la cesión de su infraestructura a operativos policiales, y por los riesgos de seguridad que arroja a las comunidades, pueblos y ciudades cercanos a sus plantaciones —con incendios gigantescos de gran destrucción en el pasado reciente— traspasa 60 mil hectáreas a una sociedad extranjera cuyas prácticas en Chile aún no tienen registro. Para las comunidades y los trabajadores de la zona, el interlocutor cambia de nombre sin que se conozcan sus compromisos.
La cuarta alude a la dirección del capital. Los US$ 785,5 millones obtenidos entre la venta de tierras y la de corrugados se destinan, según la lógica de la estrategia anunciada, a proyectos como Natureza en Brasil. Chile aporta tierras y plantas, y el crecimiento se traslada a operaciones en otro país.
La quinta tiene que ver con la identidad del comprador. Un banco con antecedentes de colusión histórica en sus orígenes monopólicos, de omisión de controles contra el lavado de dinero según el ICIJ, de intermediación en la deuda latinoamericana y de influencia sobre las valoraciones del mercado chileno pasa a figurar como propietario de uno de los mayores paños forestales del Maule. Del lado del vendedor, una familia que se vio obligada a dejar la presidencia de la compañía y del CEP por un caso de colusión que afectó a todos los hogares del país obtiene una ganancia financiera de US$ 365,5 millones en la misma semana en que se informa la operación.
El Maule ha sido, durante décadas, territorio de plantaciones de monocultivos. Que su propiedad circule ahora entre un grupo económico con expedientes judiciales y un banco con expedientes históricos revela cómo se sigue acrecentando la ya enorme concentración de la propiedad de la tierra en Chile: la riqueza se acumula arriba, y quienes viven entre los pinos se enteran por un comunicado y con escaso beneficio propio. Las cuestiones de la concentración de la propiedad de la tierra, de la gestión del territorio y de la soberanía vuelven a estar en entredicho, como contrapunto de la celebración que la compañía del Grupo Matte hace de este acuerdo.